
L’approche d’Evidence en matière de résultats est très différente de celle de la plupart des systèmes. C’est une méthode très dynamique, fondée sur les chiffres, pour contrôler et améliorer la rentabilité des entreprises.
Le compte de résultat montre comment s’est formée la performance économique de l’entreprise sur une période : quels produits ont été reconnus, quels coûts et charges y ont participé et quel résultat laissent ces mouvements. Dans Evidence ERP, le rapport est généré à partir de la comptabilité enregistrée et peut être analysé avec des filtres comme l’exercice, la période, une date précise, le centre comptable, le type d’écriture et le compte.
La vue du système organise l’information par rubriques et par comptes, présente les soldes et les mouvements et permet d’exporter le rapport en CSV ou PDF. Cela aide à revoir le résultat à partir de la même base comptable qui alimente les écritures, la balance et les autres rapports financiers.
Un compte de résultat utile ne dit pas seulement s’il y a eu bénéfice ou perte ; il permet d’identifier quelles rubriques, quels comptes et quels mouvements expliquent ce résultat.
Compte de résultat, mars 2026
Exporter en CSV Exporter en PDF
Exercice 2026 Période : mars Centre comptable : tous
Comptes qui expliquent les produits
Ils servent de base aux pourcentages sur les produits.
Comptes qui expliquent le coût des ventes
Il absorbe 60 % des produits : c’est le premier point à examiner.
Comptes qui expliquent les charges d’exploitation
Deuxième point : 22,4 % des produits.
C’est un état financier qui explique la performance économique d’une entité sur une période. Contrairement au bilan, qui présente une situation financière à une date, le compte de résultat montre ce qui s’est passé entre deux moments : produits, coûts, charges et le résultat qui en découle.
Au Mexique, la présentation de l’état du résultat global fait partie du cadre des Normes d’information financière (NIF). L’édition NIF 2026 du CINIF inclut la NIF B-3, État du résultat global. La manière dont chaque entreprise organise ses rubriques dépend de sa structure comptable et du cadre qui lui est applicable.
Combien a été généré sur la période et quels comptes expliquent ces produits ?
Quels coûts réduisent la marge ?
Quelles charges pèsent le plus sur le résultat ?
Quels soldes et mouvements expliquent chaque rubrique ?
L’information correspond-elle à l’exercice, la période, la date ou le centre comptable que je veux analyser ?
Y a-t-il des écritures ou des comptes à revoir avant de considérer le résultat comme définitif ?
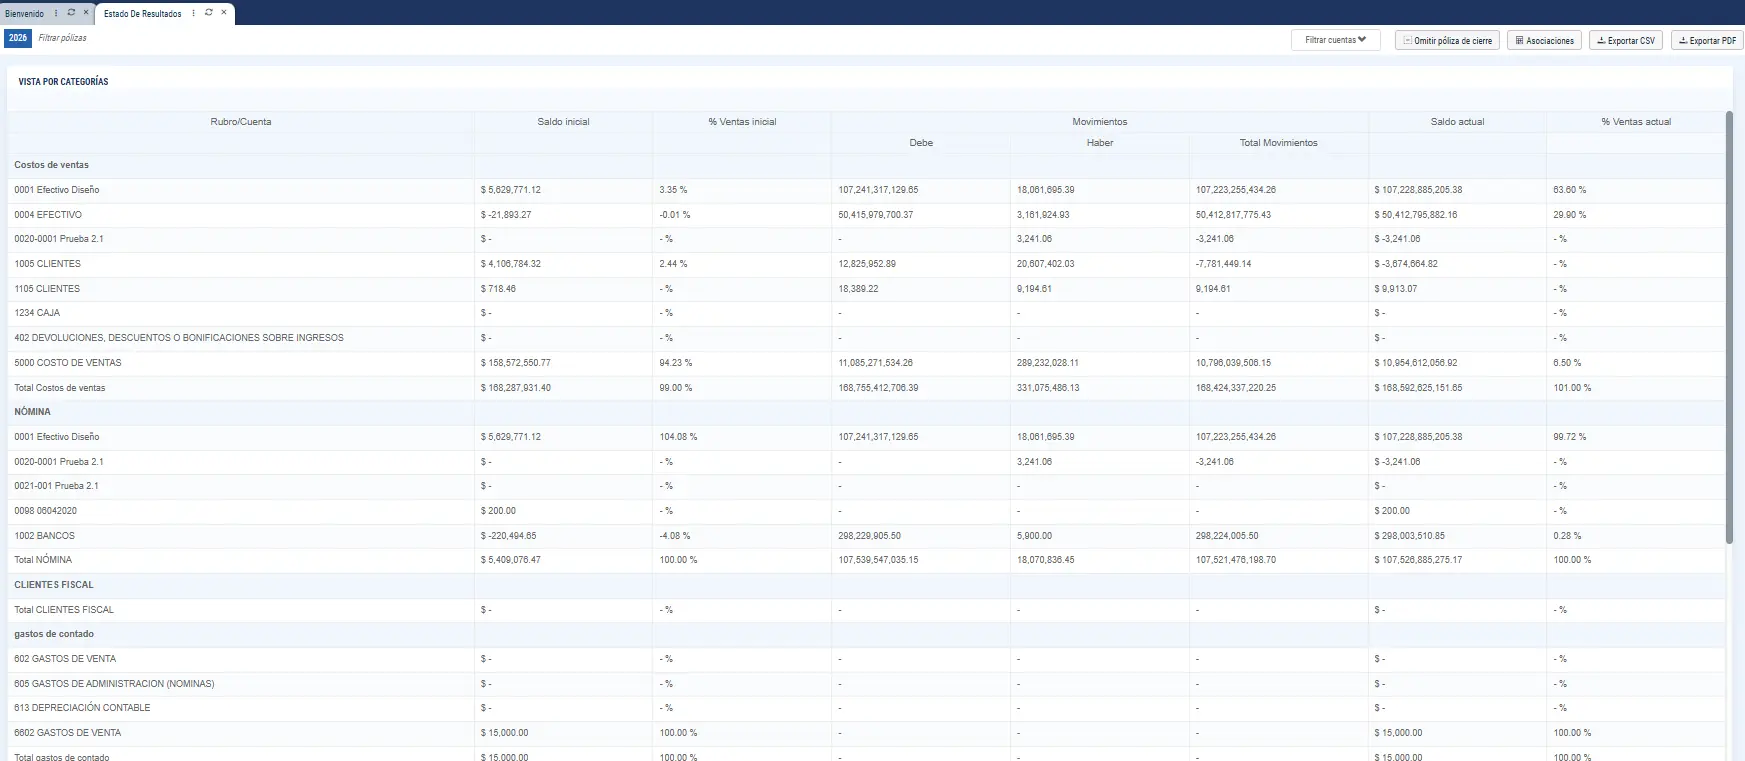
Le rapport présente une vue par catégories. La structure visible combine rubriques et comptes avec soldes, pourcentages et mouvements comptables. En haut se trouvent des outils pour filtrer les comptes, gérer les associations et exporter l’information en CSV ou PDF.
| Élément visible | Comment le lire |
|---|---|
| 1Rubrique / Compte | Identifie la catégorie et les comptes qui font partie du rapport. |
| 2Solde initial | Montre le solde de départ de l’analyse dans la vue consultée. |
| 3% Ventes initial | Rapporte le montant initial à la base de ventes présentée par le rapport. |
| 4Débit / Crédit | Permet d’observer les mouvements comptables enregistrés de chaque côté du compte. |
| 5Total des mouvements | Résume l’effet des mouvements de la période sur le compte. |
| 6Solde actuel | Présente le solde obtenu dans la vue consultée. |
| 7% Ventes actuel | Montre la part du solde actuel par rapport à la base de ventes utilisée dans le rapport. |
Pour revoir le résultat dans le bon contexte, Evidence permet de restreindre l’information selon différents critères. L’intérêt d’un filtre n’est pas de « faire changer le chiffre », mais de s’assurer que la lecture correspond exactement au périmètre que l’utilisateur veut examiner.
Ignorer l’écriture de clôtureLa vue affiche aussi une option appelée « Ignorer l’écriture de clôture ». Son usage doit répondre à l’objectif de la revue comptable et au critère défini par l’entreprise.
Evidence prévoit des associations pour les rubriques du Compte de résultat. L’utilisateur peut définir quels comptes sont intégrés au rapport, et ces comptes participent au calcul des résultats. C’est pourquoi, si un chiffre ne correspond pas à ce qui est attendu, il ne suffit pas de vérifier la dernière ligne : il convient aussi de valider quels comptes sont associés à chaque rubrique.
Ils montrent les ressources reconnues par l’activité au cours de la période. La lecture doit vérifier que les comptes et les rubriques sont correctement associés et que les écritures correspondent à la période analysée.
Ils expliquent une part essentielle de ce qu’il a fallu reconnaître pour générer les produits. S’ils augmentent plus vite que les produits, la marge peut se réduire même lorsque les ventes progressent.
Elles permettent d’identifier ce que consomme la structure opérationnelle et administrative. Le filtre de centre comptable aide à cibler l’analyse lorsque l’entreprise sépare sa comptabilité par unités de contrôle.
C’est la conséquence des rubriques précédentes. Il doit être interprété avec la configuration des comptes, les écritures de la période et la cohérence des mouvements, et non comme un chiffre isolé.
Exemple illustratif pour expliquer la logique de lecture. Il ne correspond ni aux données réelles d’une entreprise ni à une configuration par défaut d’Evidence.
| Poste | Montant | % des produits |
|---|---|---|
| Produits de la période | 1 250 000 $ | 100,0 % |
| Coût des ventes | 750 000 $ | 60,0 % |
| Marge brute illustrative | 500 000 $ | 40,0 % |
| Charges d’exploitation | 280 000 $ | 22,4 % |
| Résultat illustratif avant autres effets | 220 000 $ | 17,6 % |
Le chiffre final prend son sens lorsqu’on comprend d’où il vient. Dans cet exemple, le premier point à examiner serait le coût des ventes, qui absorbe 60 % des produits ; le second, les charges d’exploitation. Il ne s’agit pas de réduire automatiquement les coûts ou les charges, mais d’identifier quels comptes et quelles opérations expliquent chaque rubrique avant d’agir.
PériodeConfirmer que l’on analyse le bon exercice, la bonne période ou la bonne date.
FiltresRevoir les filtres de centre comptable, de type d’écriture et de compte pour éviter de mélanger des périmètres différents.
AssociationsValider quels comptes sont associés à chaque rubrique du Compte de résultat.
ÉcrituresRevoir les écritures en attente, déséquilibrées ou enregistrées à une date différente de celle attendue.
Débit / CréditComparer les mouvements Débit/Crédit et le solde actuel des comptes qui expliquent l’écart.
BalanceS’appuyer sur la Balance de vérification et les écritures pour remonter à l’origine comptable d’un chiffre.
ExporterExporter en CSV ou PDF lorsqu’il faut documenter, partager ou poursuivre l’analyse en dehors de la vue du rapport.
| Rapport | Question principale | Ce qu’il aide à observer |
|---|---|---|
| Compte de résultat | Performance sur une période | Produits, coûts, charges et résultat. |
| Balance de vérification | Soldes et mouvements comptables | Aide à valider les comptes qui alimentent les états financiers. |
| Bilan | Situation financière à une date | Actifs, passifs et capitaux propres. |
| Tableau des flux de trésorerie | Mouvements de trésorerie de la période | Aide à comprendre les entrées et sorties de trésorerie selon la structure du rapport. |
Enregistrer les opérations dans les modules correspondants.
Générer et revoir les écritures qui reflètent l’impact comptable.
Valider les soldes et les mouvements dans la Balance de vérification.
Générer le Compte de résultat avec les filtres adaptés.
Examiner les rubriques ou les comptes qui expliquent des résultats inattendus.
Exporter en CSV ou PDF lorsqu’il faut conserver ou partager l’analyse.
Evidence permet d’exporter le Compte de résultat en CSV et en PDF. Le CSV facilite la poursuite de l’analyse tabulaire dans des outils compatibles avec ce format ; le PDF aide à conserver une présentation du rapport pour la révision, l’archivage ou la diffusion. Le CSV n’est pas un export Excel : ce sont des formats différents, même si un fichier CSV peut s’ouvrir avec des tableurs.
L’approche d’Evidence en matière de résultats est très différente de celle de la plupart des systèmes. C’est une méthode très dynamique, fondée sur les chiffres, pour contrôler et améliorer la rentabilité des entreprises.
Visibilité, précision et contrôle : voilà ce que nous avons obtenu avec Evidence. Cela nous a beaucoup aidés à prendre des décisions meilleures et plus rapides. Evidence est un service qui se rentabilise tout seul.
Après avoir essayé plusieurs systèmes, nous sommes passés à Evidence et l’expérience a été bien meilleure que les précédentes. Evidence est le seul système complet, efficace et intégré. Je peux consulter les rapports en temps réel, les retrouver facilement, et la charge de travail a considérablement diminué.
Nous avons décidé de relier nos succursales dans un système plus moderne et moins compliqué, d’être plus agiles et de prendre des décisions en fonction de l’évolution du marché. Nous ne pouvions plus nous fier à des données Excel collectées manuellement dans plusieurs systèmes.

Respecter ses obligations fiscales de manière simple, claire et organisée est possible comme avec aucun autre logiciel. L’audit devient un travail plus simple, et nous avons réussi à faire travailler toutes les parties ensemble, sans problème.
Chez INGESSA, la mise en place d’Evidence a représenté une étape importante de notre transformation numérique. Grâce à ses modules intégrés, nous avons pu relier et numériser des domaines clés de notre organisation, en améliorant la traçabilité des services, la gestion de l’information et le suivi.
Demandez une démonstration d’Evidence ERP et validez comment s’organisent vos rubriques, quels filtres sont nécessaires à votre équipe financière et comment passer des écritures et de la balance à l’analyse du résultat sans reconstruire le rapport dans des fichiers séparés.
Validez, avec un cas de votre activité, comment s’organisent vos rubriques et quels filtres sont nécessaires à votre équipe financière.