
L’approche d’Evidence en matière de résultats est très différente de celle de la plupart des systèmes. C’est une méthode très dynamique, fondée sur les chiffres, pour contrôler et améliorer la rentabilité des entreprises.
Le bilan, aussi appelé état de la situation financière, montre la situation financière d’une entreprise à une date donnée. Il organise l’information comptable en actifs, passifs et capitaux propres pour répondre à une question essentielle : de quelles ressources dispose l’entreprise, quelles obligations a-t-elle et quelle part revient à ses propriétaires ?
Le Bilan d’Evidence ERP permet de revoir la situation financière à partir de la même comptabilité qui alimente les écritures, la balance et les autres états financiers. Le rapport peut être filtré par exercice, période, date précise, centre comptable, type d’écriture et compte ; il affiche le solde initial et le solde actuel par compte et peut être exporté vers Excel.
Bilan
Actif 950 000 $1 200 000 $
Passif + Capitaux propres 950 000 $1 200 000 $
950 000 $ = 400 000 $ + 550 000 $1 200 000 $ = 500 000 $ + 700 000 $ Équilibré
Point de départ de la comparaison.Les stocks ont augmenté de 250 000 $ depuis le solde initial.
C’est un état financier qui présente les ressources, les obligations et les capitaux propres d’une entité à un moment précis. Contrairement au Compte de résultat, qui explique ce qui s’est passé au cours d’une période, le Bilan fonctionne comme une photographie financière prise à une date donnée.
La lecture classique part de l’équation :
Il représente les ressources et les droits contrôlés par l’entreprise. En pratique, on examine des comptes comme la trésorerie, la banque, les clients, les stocks, les taxes récupérables, les charges constatées d’avance et d’autres postes selon le plan comptable de l’organisation.
Il regroupe les obligations de l’entreprise envers des tiers. Son analyse aide à comprendre quels engagements existent et comment ils se rapportent aux ressources disponibles.
Ils représentent la part résiduelle des propriétaires après prise en compte des passifs. Pour la direction financière, les analyser avec les actifs et les passifs aide à comprendre la structure financière, et pas seulement le solde de trésorerie.
Si le total des actifs ne correspond pas à la somme des passifs et des capitaux propres, l’équipe comptable doit revoir la classification, les soldes, les écritures et les comptes avant d’utiliser le rapport pour l’analyse ou la clôture.
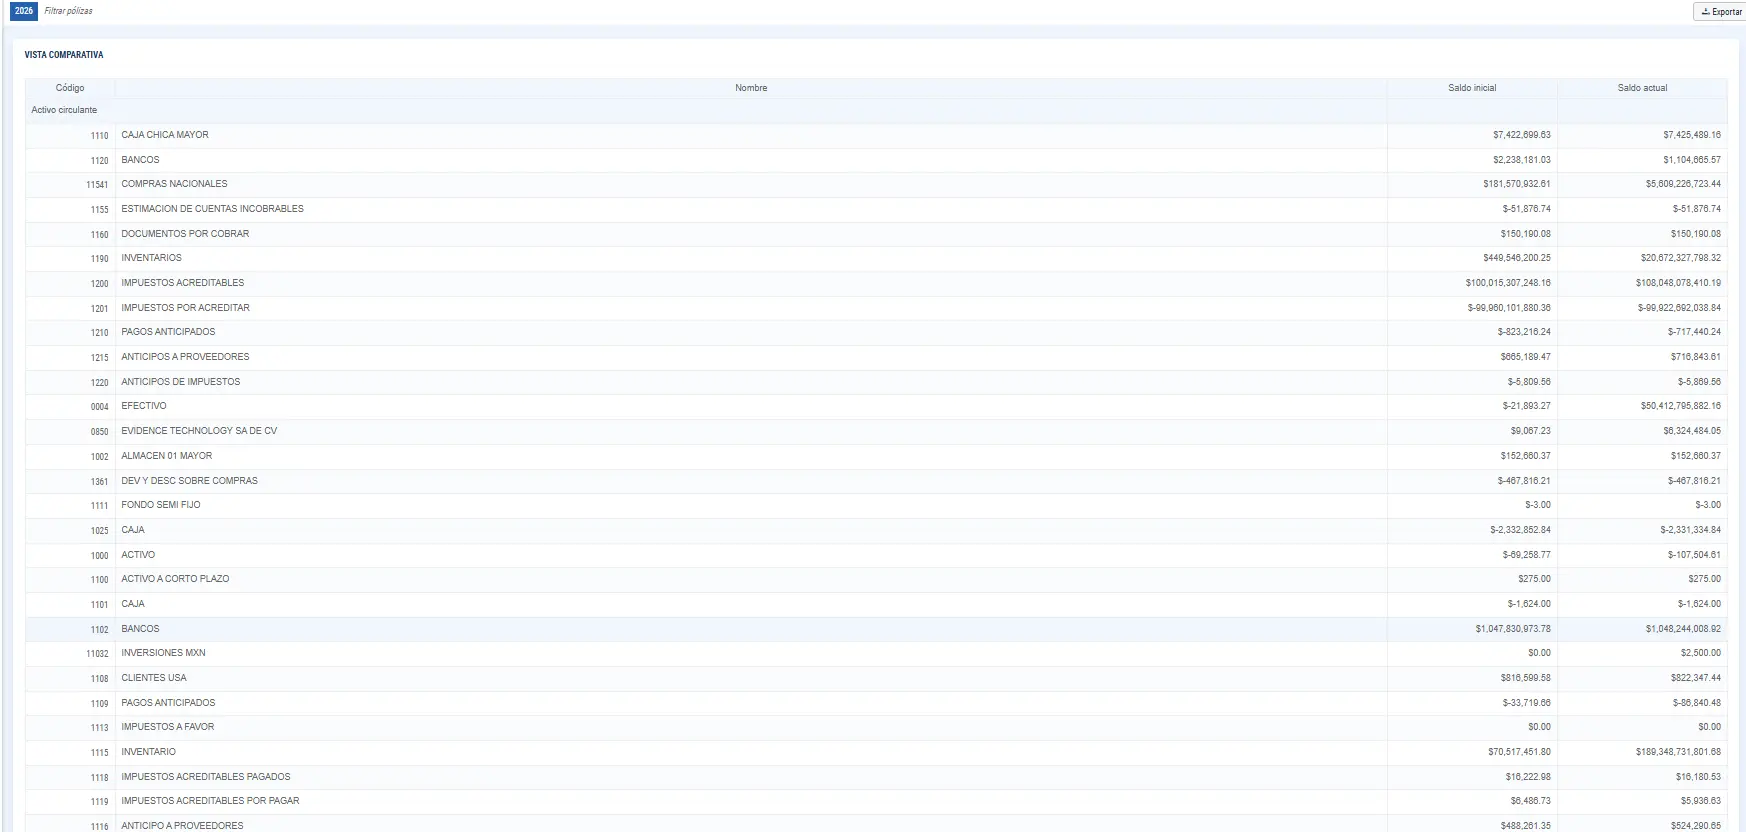
Dans Evidence ERP, le Bilan est généré à partir de la comptabilité enregistrée. La vue permet de consulter les comptes avec leur code et leur nom, de comparer le solde initial au solde actuel, d’appliquer des filtres comptables et d’exporter le rapport vers Excel. L’information peut être segmentée par centre comptable lorsque l’entreprise doit analyser une agence, un projet, une unité d’affaires ou une autre division de contrôle.
Le rapport présente quatre colonnes principales : Code, Nom, Solde initial et Solde actuel. Les comptes sont regroupés au sein de catégories comptables ; par exemple, la vue montre le bloc Actif circulant avec des comptes comme Petite caisse principale, Banque, Achats nationaux, Effets à recevoir, Stocks et Taxes récupérables.
Le rapport peut être restreint pour analyser uniquement l’information utile à une revue comptable ou de gestion. Les filtres disponibles sont :
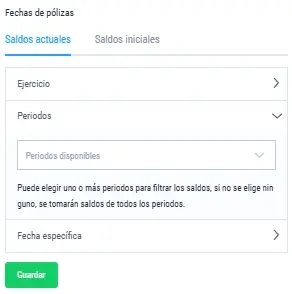
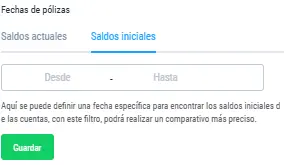
La configuration des dates permet de travailler aussi bien avec les soldes actuels qu’avec les soldes initiaux. Dans la vue des soldes actuels, on peut choisir l’exercice, une ou plusieurs périodes ou une date précise ; pour les soldes initiaux, on peut définir une date de référence.
Le filtre par centre comptable permet de revoir la situation financière d’une unité précise sans dupliquer la comptabilité. C’est utile lorsque l’organisation doit séparer l’analyse par agence, projet, unité d’affaires, service ou autre centre de contrôle défini dans son activité.
Le Bilan peut être exporté vers Excel. Cette sortie est utile lorsque la direction, la comptabilité ou l’audit doivent conserver une version de l’analyse, ajouter des commentaires ou partager l’information en dehors de l’ERP.
L’exemple suivant est illustratif et sert à expliquer la logique comptable ; il ne correspond pas à des données réelles de la vue d’Evidence.
| Poste | Montant | Lecture |
|---|---|---|
| Total de l’actif | 1 200 000 $ | Ressources et droits de l’entreprise. |
| Total du passif | 500 000 $ | Obligations envers des tiers. |
| Capitaux propres | 700 000 $ | Part résiduelle des propriétaires. |
| Vérification | 1 200 000 $ = 500 000 $ + 700 000 $ | Le bilan respecte l’équation comptable. |
Imaginez maintenant que le solde initial des Stocks était de 700 000 $ et que le solde actuel est de 950 000 $. Ce chiffre seul ne dit pas si la hausse est positive ou négative : la lecture financière doit tenir compte de la rotation, des ventes, des achats et des besoins opérationnels. Le Bilan identifie le changement ; l’analyse qui suit en explique la cause.
ArrêtéConfirmer que l’exercice, la période et la date sélectionnés correspondent à l’arrêté que l’on veut analyser.
Solde initialVérifier que le solde initial prend la bonne date comme point de départ.
ÉcrituresValider que les écritures de la période sont enregistrées et approuvées selon le processus comptable de l’entreprise.
Variations atypiquesRevoir les comptes qui ont varié de façon atypique entre le solde initial et le solde actuel.
Centre comptableUtiliser le filtre par centre comptable lorsque l’écart peut appartenir à une agence, un projet ou une unité précise.
ClassificationConfirmer la bonne classification du compte dans le plan comptable avant d’interpréter le résultat.
| Aspect | Bilan | Compte de résultat |
|---|---|---|
| Question principale | Quelle est la situation financière à une date ? | Quelle a été la performance au cours d’une période ? |
| Composantes | Actif, passif et capitaux propres. | Produits, coûts, charges et résultat. |
| Temps | Photographie à une date donnée. | Mouvement cumulé entre deux dates. |
| Usage | Liquidité, structure financière et obligations. | Rentabilité et comportement opérationnel. |
| Dans Evidence | Consulte les soldes initiaux et actuels par compte. | Analyse les rubriques et les mouvements qui expliquent le résultat. |
Les ventes, achats, paiements et autres mouvements génèrent de l’information comptable.
L’impact comptable est enregistré dans les comptes correspondants.
On revoit les soldes et les mouvements avant d’interpréter les états financiers.
On analyse la situation financière à la date sélectionnée.
Le cas échéant, l’analyse est segmentée par unité opérationnelle.
L’approche d’Evidence en matière de résultats est très différente de celle de la plupart des systèmes. C’est une méthode très dynamique, fondée sur les chiffres, pour contrôler et améliorer la rentabilité des entreprises.
Visibilité, précision et contrôle : voilà ce que nous avons obtenu avec Evidence. Cela nous a beaucoup aidés à prendre des décisions meilleures et plus rapides. Evidence est un service qui se rentabilise tout seul.
Après avoir essayé plusieurs systèmes, nous sommes passés à Evidence et l’expérience a été bien meilleure que les précédentes. Evidence est le seul système complet, efficace et intégré. Je peux consulter les rapports en temps réel, les retrouver facilement, et la charge de travail a considérablement diminué.
Nous avons décidé de relier nos succursales dans un système plus moderne et moins compliqué, d’être plus agiles et de prendre des décisions en fonction de l’évolution du marché. Nous ne pouvions plus nous fier à des données Excel collectées manuellement dans plusieurs systèmes.

Respecter ses obligations fiscales de manière simple, claire et organisée est possible comme avec aucun autre logiciel. L’audit devient un travail plus simple, et nous avons réussi à faire travailler toutes les parties ensemble, sans problème.
Chez INGESSA, la mise en place d’Evidence a représenté une étape importante de notre transformation numérique. Grâce à ses modules intégrés, nous avons pu relier et numériser des domaines clés de notre organisation, en améliorant la traçabilité des services, la gestion de l’information et le suivi.
Si votre équipe exporte aujourd’hui la balance et reconstruit le Bilan dans des feuilles séparées, une démonstration d’Evidence ERP peut se concentrer sur votre propre flux : choisir l’exercice et la période, appliquer des centres comptables, revoir les soldes initiaux et actuels par compte et exporter le résultat vers Excel.
Demandez une démonstration et validez le comportement du Bilan avec la structure de comptes et les centres comptables de votre entreprise.