
El enfoque de los resultados de Evidence es muy diferente al que utilizan la mayoría de los sistemas. Es una forma muy dinámica basada en números para controlar y mejorar la rentabilidad de los negocios.
El estado de resultados muestra cómo se formó el desempeño económico de la empresa durante un periodo: qué ingresos se reconocieron, qué costos y gastos participaron y cuál fue el resultado que dejan esos movimientos. En Evidence ERP, el reporte se genera desde la contabilidad registrada y puede analizarse mediante filtros como ejercicio, periodo, fecha específica, centro contable, tipo de póliza y cuenta.
La vista del sistema organiza la información por rubros y cuentas, presenta saldos y movimientos y permite exportar el reporte a CSV o PDF. Esto ayuda a revisar el resultado desde la misma base contable que alimenta pólizas, balanza y otros reportes financieros.
Un estado de resultados útil no solo dice si hubo utilidad o pérdida; permite identificar qué rubros, cuentas y movimientos explican ese resultado.
Estado de resultados, marzo 2026
Exportar CSV Exportar PDF
Ejercicio 2026 Periodo: marzo Centro contable: todos
Cuentas que explican los ingresos
Son la base de los porcentajes sobre ingresos.
Cuentas que explican el costo de ventas
Absorbe 60 % de los ingresos: es el primer foco de revisión.
Cuentas que explican los gastos operativos
Segundo foco: 22.4 % de los ingresos.
Es un estado financiero que explica el desempeño económico de una entidad durante un periodo. A diferencia del balance general, que presenta una posición financiera a una fecha, el estado de resultados muestra lo ocurrido entre dos momentos: ingresos, costos, gastos y el resultado derivado de ellos.
En México, la presentación del estado de resultado integral forma parte del marco de las Normas de Información Financiera. La edición NIF 2026 del CINIF incluye la NIF B-3, Estado de resultado integral. La forma concreta en que cada empresa organiza sus rubros depende de su estructura contable y del marco que le resulte aplicable.
¿Cuánto se generó en el periodo y qué cuentas explican ese ingreso?
¿Qué costos están consumiendo el margen?
¿Qué gastos pesan más sobre el resultado?
¿Qué saldos y movimientos explican cada rubro?
¿La información corresponde al ejercicio, periodo, fecha o centro contable que quiero analizar?
¿Existen pólizas o cuentas que deban revisarse antes de tomar el resultado como definitivo?
El reporte muestra una vista por categorías. La estructura visible combina rubros y cuentas con saldos, porcentajes y movimientos contables. En la parte superior aparecen herramientas para filtrar cuentas, administrar asociaciones y exportar la información en CSV o PDF.
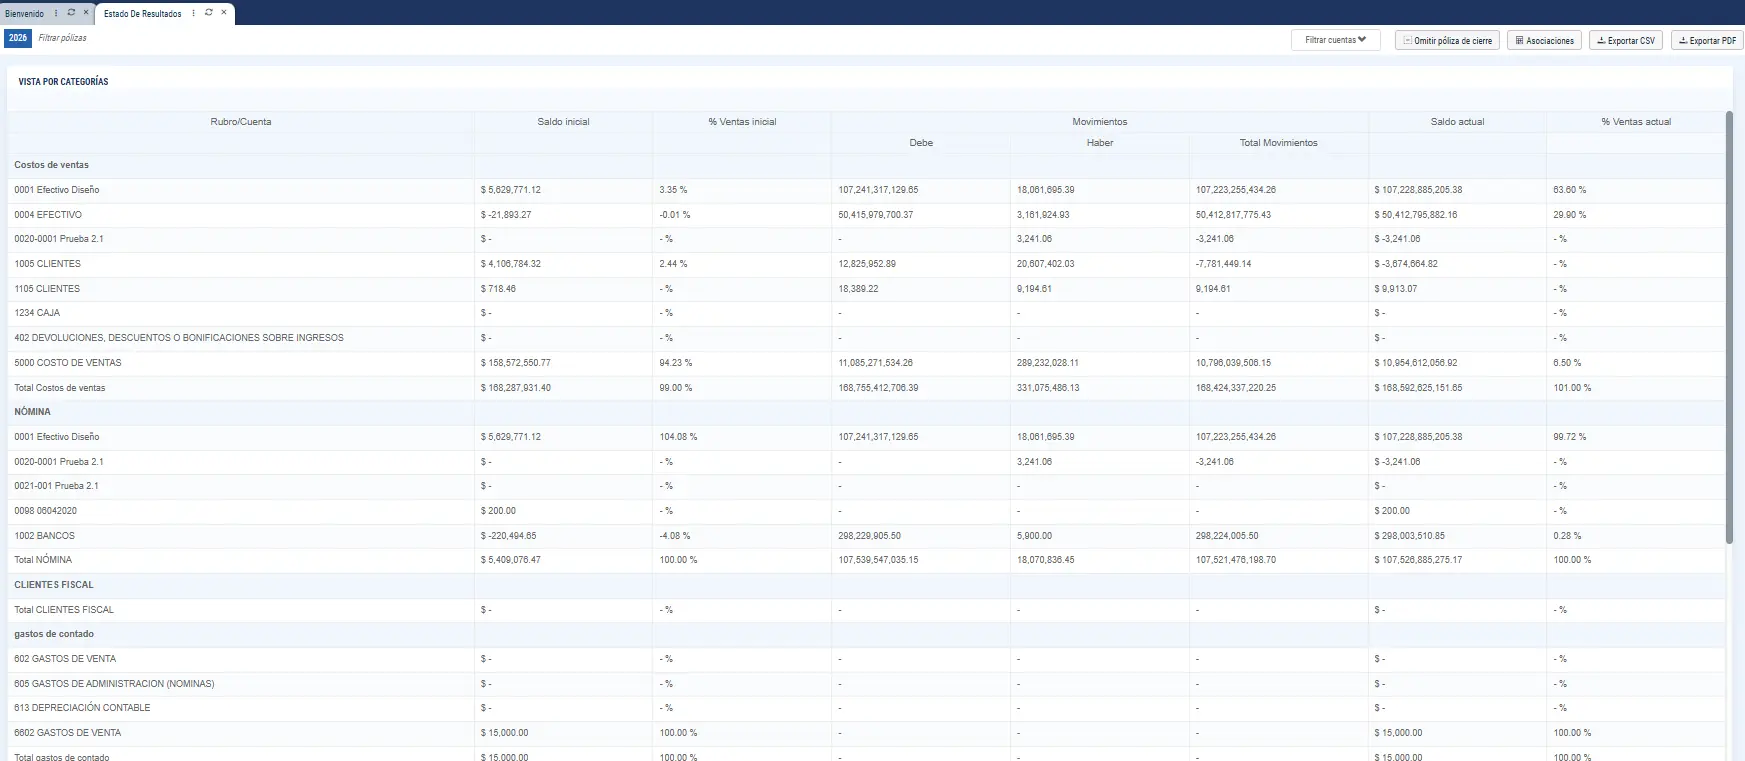
| Elemento visible | Cómo interpretarlo |
|---|---|
| 1Rubro / Cuenta | Identifica la categoría y las cuentas que forman parte del reporte. |
| 2Saldo inicial | Muestra el saldo con el que inicia el análisis en la vista consultada. |
| 3% Ventas inicial | Relaciona el importe inicial con la base de ventas mostrada por el reporte. |
| 4Debe / Haber | Permite observar los movimientos contables registrados en cada lado de la cuenta. |
| 5Total movimientos | Resume el efecto de los movimientos del periodo en la cuenta. |
| 6Saldo actual | Presenta el saldo resultante en la vista consultada. |
| 7% Ventas actual | Muestra la proporción del saldo actual respecto de la base de ventas utilizada en el reporte. |
Para revisar el resultado con el contexto correcto, Evidence permite acotar la información con distintos criterios. La utilidad de un filtro no está en “hacer que el número cambie”, sino en asegurar que la lectura corresponda exactamente al alcance que el usuario quiere revisar.
Omitir póliza de cierreLa vista también muestra una opción denominada “Omitir póliza de cierre”. Su uso debe responder al objetivo de la revisión contable y al criterio definido por la empresa.
Evidence contempla asociaciones para los rubros del Estado de Resultados. El usuario puede definir qué cuentas se incorporan al reporte y esas cuentas participan en el cálculo de los resultados. Por eso, si una cifra no coincide con lo esperado, no basta con revisar la última línea: también conviene validar qué cuentas están asociadas a cada rubro.
Muestran los recursos reconocidos por la operación durante el periodo. La lectura debe considerar que las cuentas y rubros estén correctamente asociados y que las pólizas correspondan al periodo analizado.
Explican una parte esencial de lo que fue necesario reconocer para generar los ingresos. Si crecen más rápido que los ingresos, el margen puede reducirse incluso cuando las ventas aumentan.
Permiten identificar cuánto está consumiendo la estructura operativa y administrativa. El filtro de centro contable ayuda a enfocar el análisis cuando la empresa separa su contabilidad por unidades de control.
Es la consecuencia de los rubros anteriores. Debe interpretarse junto con la configuración de cuentas, las pólizas del periodo y la consistencia de los movimientos, no como una cifra aislada.
Ejemplo ilustrativo para explicar la lógica de lectura. No corresponde a datos reales de una empresa ni a una configuración predeterminada de Evidence.
| Concepto | Importe | % sobre ingresos |
|---|---|---|
| Ingresos del periodo | $1,250,000 | 100.0 % |
| Costo de ventas | $750,000 | 60.0 % |
| Utilidad bruta ilustrativa | $500,000 | 40.0 % |
| Gastos operativos | $280,000 | 22.4 % |
| Resultado ilustrativo antes de otros efectos | $220,000 | 17.6 % |
La cifra final cobra sentido cuando se entiende de dónde viene. En este ejemplo, el primer foco sería el costo de ventas, que absorbe 60 % de los ingresos; el segundo, los gastos operativos. La decisión no consiste en reducir costos o gastos de forma automática, sino en identificar qué cuentas y operaciones explican cada rubro antes de actuar.
PeriodoConfirmar que se está analizando el ejercicio, periodo o fecha correctos.
FiltrosRevisar los filtros de centro contable, tipo de póliza y cuenta para evitar mezclar alcances distintos.
AsociacionesValidar qué cuentas están asociadas a cada rubro del Estado de Resultados.
PólizasRevisar pólizas pendientes, descuadradas o registradas en una fecha diferente a la esperada.
Debe / HaberComparar los movimientos Debe/Haber y el saldo actual de las cuentas que explican la diferencia.
BalanzaUsar la Balanza de Comprobación y las pólizas como soporte para investigar el origen contable de una cifra.
ExportarExportar a CSV o PDF cuando sea necesario documentar, compartir o continuar el análisis fuera de la vista del reporte.
| Reporte | Pregunta principal | Qué ayuda a observar |
|---|---|---|
| Estado de resultados | Desempeño durante un periodo | Ingresos, costos, gastos y resultado. |
| Balanza de comprobación | Saldos y movimientos contables | Ayuda a validar las cuentas que alimentan los estados financieros. |
| Balance general | Situación financiera a una fecha | Activos, pasivos y capital o patrimonio. |
| Flujo de efectivo | Movimientos de efectivo del periodo | Ayuda a entender entradas y salidas de efectivo según la estructura del reporte. |
Registrar operaciones en los módulos correspondientes.
Generar y revisar las pólizas que reflejan la afectación contable.
Validar saldos y movimientos en la Balanza de Comprobación.
Generar el Estado de Resultados con los filtros adecuados.
Investigar los rubros o cuentas que expliquen resultados inesperados.
Exportar a CSV o PDF cuando se requiera conservar o compartir el análisis.
Evidence permite exportar el Estado de Resultados en CSV y PDF. El CSV facilita continuar el análisis tabular en herramientas compatibles con ese formato; el PDF ayuda a conservar una presentación del reporte para revisión, archivo o distribución. El CSV no es una exportación a Excel: son formatos distintos, aunque un archivo CSV puede abrirse con aplicaciones de hoja de cálculo.
El enfoque de los resultados de Evidence es muy diferente al que utilizan la mayoría de los sistemas. Es una forma muy dinámica basada en números para controlar y mejorar la rentabilidad de los negocios.
Visibilidad, precisión y control es lo que obtuvimos con Evidence. Ayudó mucho a tomar mejores y más rápidas decisiones. Evidence es un servicio que se paga solo.
Después de probar varios sistemas nos cambiamos a Evidence y la experiencia fue mucho mejor a los anteriores. Evidence es el único sistema completo, eficiente e integrado. Puedo ver reportes en tiempo real y encontrarlos fácilmente y además redujo la carga de trabajo considerablemente.
Decidimos conectar nuestras sucursales en un sistema más moderno y menos complicado, ser más ágiles y tomar decisiones basadas en los cambios del mercado, no podíamos seguir confiando en los datos de Excel recopilados manualmente en varios sistemas.

Cumplir fiscalmente de manera sencilla, clara y organizada se logra como con ningún otro software, auditar es un trabajo más sencillo, además logramos que todas las partes trabajen juntas y sin problemas.
En INGESSA, la implementación de Evidence ha representado un paso importante en nuestro proceso de transformación digital. Gracias a sus módulos integrales, hemos logrado conectar y digitalizar áreas clave de nuestra organización, mejorando la trazabilidad de los servicios, la administración de la información y el seguimiento.
Solicita una demostración de Evidence ERP y valida cómo se organizan tus rubros, qué filtros necesita tu equipo financiero y cómo pasar de las pólizas y la balanza al análisis del resultado sin reconstruir el reporte en archivos separados.
Valida con un caso de tu operación cómo se organizan tus rubros y qué filtros necesita tu equipo financiero.