
Core banking ou ERP : quelle différence ?
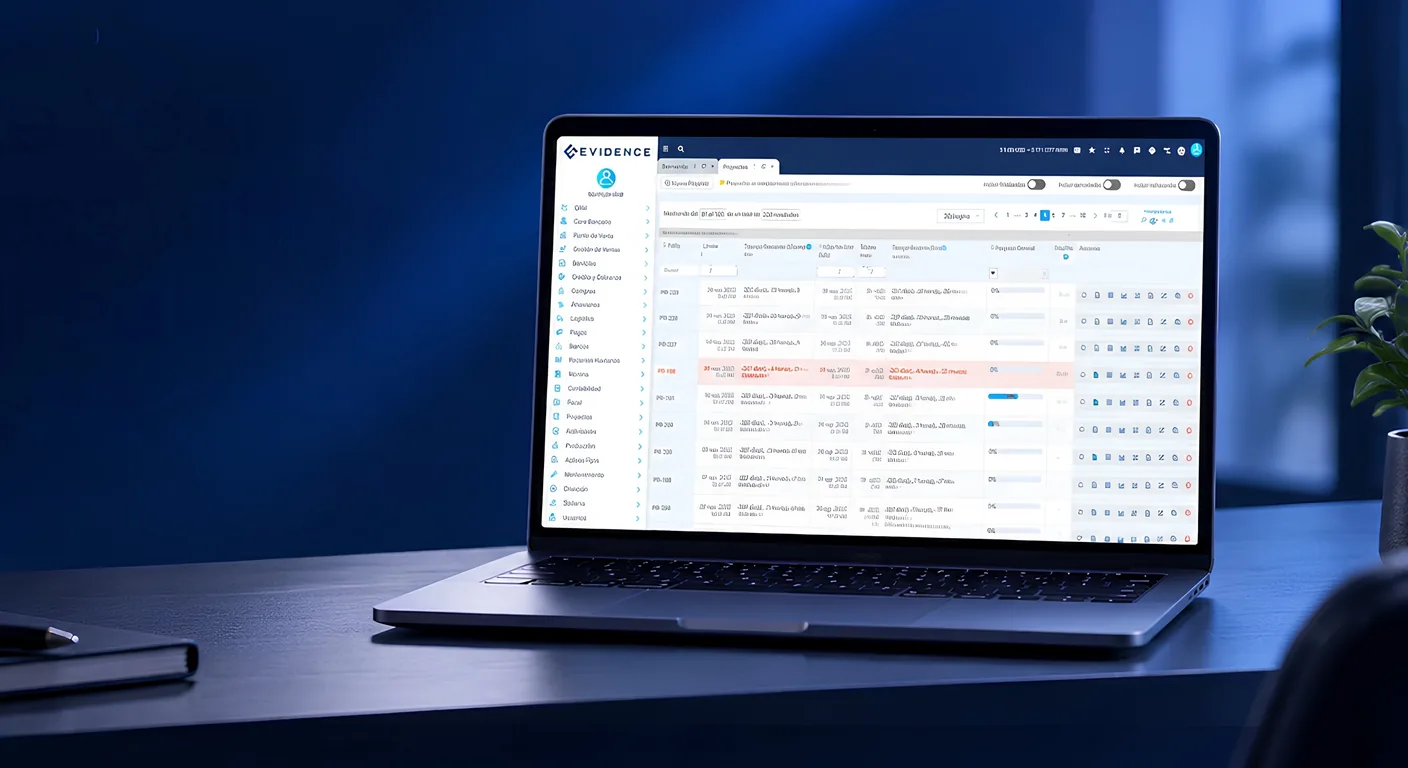
Un core banking enregistre et contrôle des produits financiers comme les comptes, les crédits, les paiements, les intérêts, les soldes et le portefeuille. Un ERP organise des processus d’entreprise comme la comptabilité, la trésorerie, les achats, les ventes, la paie, les stocks et les budgets.
Ce ne sont pas nécessairement des systèmes concurrents. Un établissement financier peut utiliser les deux, les intégrer ou souscrire une plateforme qui réunit leurs fonctions dans des modules clairement séparés.
La différence en une phrase
Le core banking répond à combien un client possède ou doit, quels mouvements ont été appliqués et quel est l’état de son produit financier. L’ERP répond à la manière dont ces mouvements affectent la comptabilité, la trésorerie et les autres ressources de l’organisation.
Différences entre core banking et ERP
| Critère | Core banking | ERP |
|---|---|---|
| Finalité | Opérer des produits et transactions financières. | Gérer les processus et ressources de l’entreprise. |
| Objet principal | Compte, crédit, contrat, mouvement et solde. | Entreprise, unité, centre de coûts, fournisseur, employé et actif. |
| Processus | Octroi le cas échéant, contractualisation, décaissement, paiements, intérêts, portefeuille et recouvrement. | Comptabilité, trésorerie, achats, ventes, stocks, paie et budgets. |
| Source officielle | Conditions du produit et position financière du client. | Enregistrement administratif et comptable de l’organisation. |
| Utilisateurs | Opérations, crédit, portefeuille, recouvrement, risques et service. | Finance, comptabilité, achats, ventes, entrepôt, ressources humaines et direction. |
| Règles | Taux, durées, échéanciers, frais, paiements, retards et statuts. | Politiques comptables, budgets, autorisations, impôts et processus internes. |
| Temporalité | Peut refléter transactions et soldes en temps réel. | Peut traiter en temps réel ou par cycles selon le module et le paramétrage. |
| Résultat | Solde, relevé de compte, portefeuille, échéances et traçabilité du produit. | Écriture, balance, flux, budget, dettes ou créances et indicateurs. |
Le périmètre réel dépend de chaque produit. Certains ERP intègrent des modules de crédit et certains core incluent comptabilité, trésorerie ou capacités administratives. La comparaison doit porter sur des fonctions démontrables, et non sur la catégorie commerciale.
Ce que doit résoudre un core banking
- Produits financiersParamètre conditions, taux, durées, frais, garanties et règles de fonctionnement.
- Contrats et comptesRelie le client au produit souscrit et conserve ses conditions.
- Soldes et mouvementsEnregistre frais, paiements, intérêts, ajustements et le solde qui en résulte.
- Crédit et portefeuilleGère décaissements, amortissements, échéances, retards, remboursements et statuts.
- TraçabilitéPermet d’expliquer comment un solde a été calculé et quelle opération a modifié le produit.
- IntégrationsÉchange des données avec les canaux, banques, comptabilité, identité, documents et prestataires spécialisés.
Question de contrôle
Si le système ne peut pas reconstituer les conditions du produit, ses mouvements et son solde, il ne remplit pas la fonction centrale d’un core banking.
Ce que doit résoudre un ERP
- Enregistrer l’impact comptable des opérations de l’entreprise.
- Gérer banques, espèces, comptes clients et comptes fournisseurs.
- Coordonner achats, ventes, stocks, actifs, projets ou services selon l’activité.
- Gérer budgets, centres de coûts et rapports financiers.
- Gérer la paie et les ressources humaines lorsque le périmètre les inclut.
- Consolider l’information pour les clôtures, le contrôle interne et la prise de décision.
Comment un core banking et un ERP fonctionnent ensemble
Le core gère l’opération financière du client. L’ERP reçoit ou génère les mouvements nécessaires à la trésorerie, à la comptabilité et au contrôle de l’entreprise. L’intégration doit définir l’origine de chaque donnée et éviter que les deux systèmes calculent le même montant avec des règles différentes.
- Canal et octroi
- Core banking
- Trésorerie et comptabilité de l’ERP
- Rapports
Exemple d’un paiement
- RéceptionLe canal autorisé reçoit le paiement ou la confirmation du mouvement.
- ApplicationLe core identifie le crédit, valide les règles et met à jour échéances, intérêts et solde.
- TrésorerieLe mouvement est relié au compte bancaire, aux espèces ou au moyen utilisé.
- ComptabilitéL’ERP enregistre l’effet comptable selon le paramétrage approuvé.
- RapprochementLes équipes vérifient que le mouvement opérationnel, bancaire et comptable concorde.
La séquence exacte peut varier. L’important est de documenter identifiants, dates, montants, statuts, relances, erreurs et responsables du rapprochement.
Un ERP peut-il remplacer un core banking ?
Un ERP générique ne remplace pas automatiquement un core. Pour cela, il devrait gérer produits financiers, contrats, échéanciers, intérêts, paiements, soldes, retards, portefeuille, traçabilité et exceptions avec la profondeur qu’exige l’établissement.
La réponse doit être validée par des cas réels. Il ne suffit pas que l’ERP dispose de comptes clients, de prêts aux employés ou d’un module financier. Il doit démontrer qu’il prend en charge les produits, volumes, contrôles et obligations de l’activité.
Un core peut-il remplacer un ERP ?
Un core ne remplace pas non plus automatiquement un ERP. Il peut inclure comptabilité, trésorerie ou d’autres composants, mais une entreprise peut aussi avoir besoin d’achats, de ventes, de stocks, d’actifs, de paie, de budgets et de consolidation.
Règle pratique
Si le besoin principal est de contrôler la relation financière avec le client, la priorité est le core. Si le besoin principal est de gérer les ressources et processus internes, la priorité est l’ERP. Lorsque les deux besoins sont importants, la décision doit évaluer une intégration ou une plateforme unifiée.
Trois façons d’organiser les deux systèmes
| Modèle | Fonctionnement | Aspects à évaluer |
|---|---|---|
| Core et ERP séparés | Chaque plateforme conserve sa spécialité et s’intègre par des interfaces. | Source officielle, fréquence, erreurs, rapprochement, support et coût d’intégration. |
| Suite modulaire | Un même éditeur propose core et ERP dans une même famille de produits. | Séparation fonctionnelle, base de données, mises à jour, dépendance et profondeur de chaque module. |
| Plateforme intégrée | L’activité financière et l’entreprise partagent processus et données dans une architecture commune. | Couverture réelle, évolutivité, contrôles, export des données et continuité. |
Aucun modèle n’est supérieur en soi. La meilleure option est celle qui maintient des responsabilités claires, contrôle les données et permet d’opérer, de rapprocher et d’évoluer sans créer de dépendances inutiles.
Quelle solution pour chaque type d’activité
| Situation | Priorité recommandée |
|---|---|
| Établissement qui gère des comptes, des crédits ou un portefeuille | Core banking et validation de ses intégrations d’entreprise. |
| Entreprise qui cherche comptabilité, achats, ventes, stocks ou paie | ERP. |
| Société de crédit qui a déjà un ERP mais suit ses crédits dans des tableurs | Core ou module spécialisé intégré à l’ERP. |
| Entreprise commerciale qui finance ses clients | ERP avec une capacité de crédit adaptée à la complexité du portefeuille. |
| Établissement avec un core opérationnel et des processus administratifs fragmentés | ERP intégré au core. |
| Organisation qui souhaite réduire le nombre de plateformes | Évaluer une suite ou une plateforme intégrée sans sacrifier la profondeur fonctionnelle. |
Quel système doit contrôler chaque donnée
| Donnée ou processus | Responsable habituel | Validation nécessaire |
|---|---|---|
| Conditions du crédit | Core banking | Version du produit, autorisation et validité. |
| Échéancier et solde | Core banking | Formule, arrondi, mouvements et date d’arrêté. |
| Compte bancaire et espèces | ERP ou trésorerie | Banque, référence, disponibilité et rapprochement. |
| Écriture comptable | ERP | Compte, période, centre de coûts et règles comptables. |
| Données client | Core, CRM ou référentiel partagé | Source officielle, doublons, mise à jour et confidentialité. |
| Document contractuel | Core ou gestion documentaire | Version, signature, accès et conservation. |
| Rapport réglementaire | Core, ERP ou plateforme spécialisée | Définition, arrêté, preuves et obligation applicable. |
L’organisation doit désigner un responsable fonctionnel et une source officielle pour chaque donnée. Lorsque deux systèmes peuvent modifier la même valeur, le risque d’écarts et de rapprochements manuels augmente.
Ce que doit vérifier un établissement financier au Mexique
L’architecture doit être évaluée selon le statut de l’établissement, les produits qu’il propose et les obligations qui lui sont applicables. Un nom commercial ne prouve ni la conformité ni la couverture réglementaire.
- SPEI et virements: définir quel système valide, envoie, reçoit, enregistre et rapproche les ordres, ainsi que le modèle de participation utilisé.
- Comptabilité et fiscalité: documenter comment sont générés écritures, auxiliaires, justificatifs et données nécessaires aux processus fiscaux de l’organisation.
- LCB-FT et connaissance du client: identifier quels contrôles se trouvent dans le core et lesquels dépendent de moteurs, listes, dossiers ou prestataires externes.
- Rapports: confirmer sources, nomenclatures, dates d’arrêté, historiques, responsables et preuves de chaque rapport applicable.
- Protection des données et sécurité: définir accès, journaux, chiffrement, sauvegarde, restauration, conservation et gestion des incidents.
- Tiers: répartir les responsabilités entre l’établissement, l’éditeur du core, l’ERP, le cloud et chaque intégration.
Le logiciel peut fournir des fonctions et des contrôles, mais l’établissement doit valider son paramétrage et son exploitation au regard du cadre qui lui est applicable.
Signes que l’architecture doit être revue
- Le solde du core ne concorde pas avec la comptabilité ou la trésorerie.
- Les paiements sont saisis plusieurs fois dans des systèmes différents.
- L’établissement ne peut pas identifier quelle plateforme conserve la donnée officielle.
- La clôture dépend de longs rapprochements manuels.
- Les changements de produit exigent de modifier des règles dans plusieurs systèmes.
- Les interfaces n’ont ni supervision, ni relances, ni responsables définis.
- Les rapports combinent des fichiers sans traçabilité de leur origine.
Diagnostiquer mon architecture financière
Que demander avant de choisir
| Question | Ce que l’éditeur doit démontrer |
|---|---|
| Quels processus résout-il ? | Des flux complets avec cas normaux, exceptions et clôtures. |
| Quel système conserve le solde ? | Source officielle, calcul, historique et mécanismes d’ajustement. |
| Comment intègre-t-il core et ERP ? | API, fichiers ou événements, authentification, fréquence, erreurs et rapprochement. |
| Comment migre-t-il les données ? | Mapping, nettoyage, chargements de test, rapprochement et plan de bascule. |
| Comment enregistre-t-il la comptabilité ? | Règles, écritures, périodes, extournes, clôtures et traçabilité. |
| Quels rapports inclut-il ? | Définition, source, filtres, export et périmètre réglementaire confirmé. |
| Comment protège-t-il l’information ? | Rôles, journaux, sauvegardes, restauration et réponse aux incidents. |
| Quel est le coût total ? | Licences, mise en œuvre, intégrations, cloud, support, changements et sortie. |
Core banking intégré à Evidence ERP
Evidence intègre la gestion du crédit aux processus de l’entreprise comme les banques, les espèces, la comptabilité, les achats, les ventes et la paie. Ce lien aide à conserver la traçabilité depuis le produit financier jusqu’à son impact administratif et comptable.
| Capacité | Application |
|---|---|
| Produits paramétrables | Montants, paiements, fréquences, taux, frais, garanties, cautions et assurances. |
| Simulation et amortissement | Scénarios et tableaux avant de formaliser le crédit. |
| Dossier | Informations du client, adresses, références et documents. |
| Contractualisation | Devis, contrats et billets à ordre en PDF. |
| Décaissement | Enregistrement par compte bancaire ou espèces contrôlées. |
| Paiements | Application aux échéances et mise à jour du portefeuille. |
| Portefeuille et recouvrement | Consultation par groupe, statut et gestionnaire. |
| ERP | Lien avec la trésorerie, la comptabilité et les processus de l’entreprise. |
Périmètre à confirmer
Chaque projet doit valider les intégrations, rapports réglementaires, canaux, API, virements, bureaux de crédit, signature, biométrie et contrôles spécialisés de KYC ou LCB-FT. Ces capacités ne doivent pas être présentées comme incluses sans un périmètre documenté.
Questions fréquentes
Core banking et ERP, est-ce la même chose ?
Non. Le core gère les produits et mouvements financiers du client. L’ERP gère les processus et ressources de l’organisation. Certaines plateformes réunissent les deux périmètres.
Une société de crédit a-t-elle besoin d’un core banking ou d’un ERP ?
Elle peut avoir besoin des deux. Le core contrôle crédits, paiements, soldes et portefeuille ; l’ERP gère la comptabilité, la trésorerie et les autres processus d’entreprise. La décision dépend du périmètre opérationnel.
Un ERP avec comptes clients peut-il gérer des crédits ?
Il peut couvrir des opérations simples, mais il faut démontrer qu’il prend en charge taux, échéanciers, paiements anticipés, retards, refinancements, restructurations, traçabilité et exceptions réelles.
Le core doit-il générer la comptabilité ?
Il peut générer des mouvements ou s’intégrer à l’ERP. L’architecture doit définir où les écritures sont créées, validées, comptabilisées, extournées et rapprochées.
Une seule plateforme est-elle préférable ?
Elle peut simplifier données, support et intégration si chaque module a la profondeur nécessaire. Une plateforme unique ne compense pas une couverture fonctionnelle insuffisante.
Puis-je garder mon ERP et mettre en place un core ?
Oui. C’est une architecture courante lorsque l’ERP traite déjà les processus d’entreprise et qu’un core est ajouté pour gérer l’activité financière.
Puis-je garder mon core et changer d’ERP ?
Oui, si les interfaces, les données de référence, la comptabilité et les processus de rapprochement sont maintenus pendant la transition.
Quel système doit conserver le solde du crédit ?
En général le core, car il applique les règles du produit et enregistre ses mouvements. La comptabilité doit recevoir et rapprocher l’effet correspondant.
Un core remplace-t-il le CRM ?
Pas nécessairement. Le CRM gère prospects, communications et activité commerciale ; le core gère les produits souscrits et les mouvements financiers.
Comment intégrer core et ERP ?
Par des API, des événements, des fichiers ou des connecteurs. Il faut définir sécurité, fréquence, identifiants, erreurs, relances, rapprochement, supervision et support.
Lequel mettre en place en premier ?
Cela dépend du problème prioritaire et des dépendances. La séquence doit préserver l’activité, la comptabilité, les données et les clôtures pendant la transition.
Comment comparer les éditeurs ?
Documentez produits, processus, volumes, exceptions, données, intégrations, sécurité, rapports, support et coût total. Demandez des démonstrations avec vos propres scénarios.

Augmentez la satisfaction des clients. Fournissez les expériences exceptionnelles que vous méritez.

Evidence Technology
Notre mission est de créer des outils qui facilitent et automatisent la gestion de votre entreprise. En outre, nous voulons vous fournir des solutions réelles et réglables pour vos besoins professionnels. Notre technologie de pointe vous fournira des modules spécialisés et évolutives qui non seulement stimuleront votre croissance, mais vous aideront également à réduire considérablement vos coûts.
Calendrier de la session de 30 minutes
Obtenez plus de contrôle, plus d'efficacité et de meilleurs résultats dans votre entreprise!
-
Les plus lus
-
Les 6 meilleurs outils de gestion de projet en ligne pour votre entreprise.
-

Qu'est-ce qu'un ERP?
-
Meilleurs outils de fabrication maigre pour optimiser les processus de votre entreprise
-
9 conseils pour améliorer le contrôle de production de votre entreprise
-
Pourquoi est-il important d'avoir un CRM en ligne ?
Related

Qu’est-ce qu’un core banking et à quoi sert-il ?
Ce qu’il gère, comment il fonctionne et ce qu’il faut vérifier avant de choisir le système central d’un établissement financier.
9 Conseils pour améliorer le contrôle de la production de votre entreprise
Le contrôle de la production est l'ensemble des systèmes impliqués dans la production d'un produit, allant de la collecte de matières premières à la livraison de matières finies au sein d'une entreprise.
Les 10 clés pour un meilleur contrôle comptable
Tous les processus qui sont réalisés au sein d'une organisation, sont soumis à différentes mesures de contrôle et de suivi. Mais surtout en ce qui concerne la comptabilité et la gestion financière, cela est simplement fait la clé du succès de l'entreprise...