
Core Bancario vs ERP qué diferencia existe
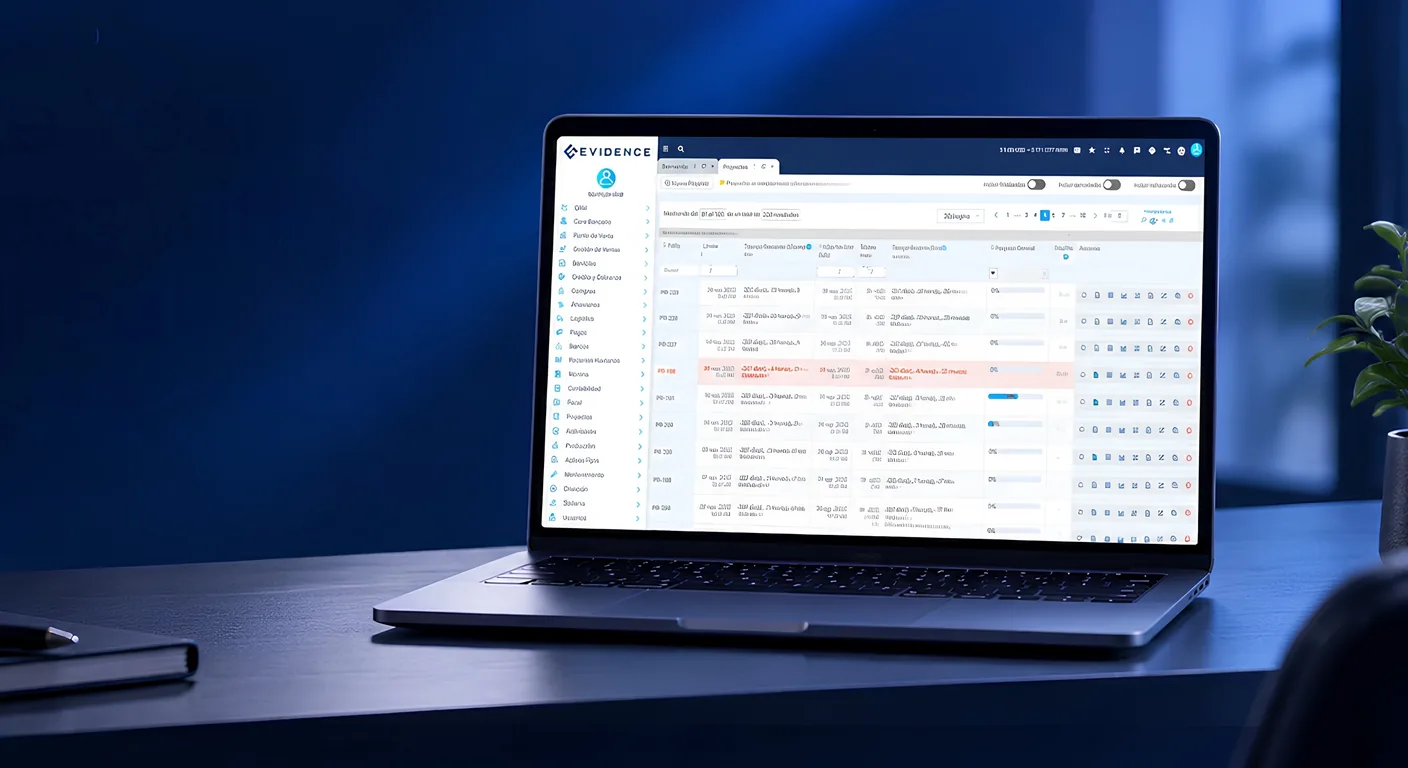
Un Core Bancario registra y controla productos financieros como cuentas, créditos, pagos, intereses, saldos y cartera. Un ERP organiza procesos empresariales como contabilidad, tesorería, compras, ventas, nómina, inventarios y presupuestos.
No son necesariamente sistemas competidores. Una institución financiera puede utilizar ambos, integrarlos o contratar una plataforma que reúna sus funciones en módulos claramente separados.
La diferencia en una frase
El Core Bancario responde cuánto tiene o debe un cliente, qué movimientos se aplicaron y cuál es el estado de su producto financiero. El ERP responde cómo esos movimientos afectan la contabilidad, la tesorería y los demás recursos de la organización.
Diferencias entre Core Bancario y ERP
| Criterio | Core Bancario | ERP |
|---|---|---|
| Propósito | Operar productos y transacciones financieras. | Administrar procesos y recursos de la empresa. |
| Objeto principal | Cuenta, crédito, contrato, movimiento y saldo. | Empresa, unidad, centro de costos, proveedor, empleado y activo. |
| Procesos | Originación cuando aplica, formalización, desembolso, pagos, intereses, cartera y cobranza. | Contabilidad, tesorería, compras, ventas, inventarios, nómina y presupuestos. |
| Fuente oficial | Condiciones del producto y posición financiera del cliente. | Registro administrativo y contable de la organización. |
| Usuarios | Operaciones, crédito, cartera, cobranza, riesgos y servicio. | Finanzas, contabilidad, compras, ventas, almacén, recursos humanos y dirección. |
| Reglas | Tasas, plazos, calendarios, comisiones, pagos, mora y estatus. | Políticas contables, presupuestos, autorizaciones, impuestos y procesos internos. |
| Tiempo | Puede reflejar transacciones y saldos en tiempo real. | Puede procesar en tiempo real o por ciclos según el módulo y la configuración. |
| Resultado | Saldo, estado de cuenta, cartera, vencimiento y trazabilidad del producto. | Póliza, balanza, flujo, presupuesto, cuenta por pagar o cobrar e indicadores. |
El alcance real depende de cada producto. Algunos ERP incorporan módulos de crédito y algunos Core incluyen contabilidad, tesorería o capacidades administrativas. La comparación debe hacerse contra funciones demostrables, no contra la categoría comercial.
Qué debe resolver un Core Bancario
- Productos financierosConfigura condiciones, tasas, plazos, comisiones, garantías y reglas de operación.
- Contratos y cuentasRelaciona al cliente con el producto contratado y conserva sus condiciones.
- Saldos y movimientosRegistra cargos, pagos, intereses, ajustes y el saldo resultante.
- Crédito y carteraAdministra desembolsos, amortizaciones, vencimientos, mora, liquidaciones y estatus.
- TrazabilidadPermite explicar cómo se calculó un saldo y qué operación modificó el producto.
- IntegracionesIntercambia datos con canales, bancos, contabilidad, identidad, documentos y proveedores especializados.
Pregunta de control
Si el sistema no puede reconstruir las condiciones del producto, sus movimientos y su saldo, no está cumpliendo la función central de un Core Bancario.
Qué debe resolver un ERP
- Registrar el impacto contable de las operaciones de la empresa.
- Administrar bancos, efectivo, cuentas por cobrar y cuentas por pagar.
- Coordinar compras, ventas, inventarios, activos, proyectos o servicios según el negocio.
- Gestionar presupuestos, centros de costos y reportes financieros.
- Administrar nómina y recursos humanos cuando el alcance lo incluye.
- Consolidar información para cierres, control interno y toma de decisiones.
Cómo trabajan juntos un Core Bancario y un ERP
El Core administra la operación financiera del cliente. El ERP recibe o genera los movimientos necesarios para tesorería, contabilidad y control empresarial. La integración debe definir el origen de cada dato y evitar que ambos sistemas calculen la misma cifra con reglas diferentes.
- Canal y originación
- Core Bancario
- Tesorería y contabilidad del ERP
- Reportes
Ejemplo de un pago
- RecepciónEl canal autorizado recibe el pago o la confirmación del movimiento.
- AplicaciónEl Core identifica el crédito, valida las reglas y actualiza parcialidades, intereses y saldo.
- TesoreríaEl movimiento se relaciona con la cuenta bancaria, el efectivo o el medio utilizado.
- ContabilidadEl ERP registra el efecto contable conforme a la configuración aprobada.
- ConciliaciónLos equipos verifican que el movimiento operativo, bancario y contable coincida.
La secuencia exacta puede cambiar. Lo importante es documentar identificadores, fechas, importes, estados, reintentos, errores y responsables de conciliación.
Puede un ERP sustituir a un Core Bancario
Un ERP genérico no sustituye automáticamente a un Core. Para hacerlo tendría que administrar productos financieros, contratos, calendarios, intereses, pagos, saldos, mora, cartera, trazabilidad y excepciones con la profundidad que requiere la institución.
La respuesta debe validarse con casos reales. No basta con que el ERP tenga cuentas por cobrar, préstamos a empleados o un módulo financiero. Debe demostrar que soporta los productos, volúmenes, controles y obligaciones de la operación.
Puede un Core sustituir a un ERP
Un Core tampoco sustituye automáticamente a un ERP. Puede incluir contabilidad, tesorería u otros componentes, pero una empresa también puede necesitar compras, ventas, inventarios, activos, nómina, presupuestos y consolidación empresarial.
Regla práctica
Si la necesidad principal es controlar la relación financiera con el cliente, la prioridad es el Core. Si la necesidad principal es administrar recursos y procesos internos, la prioridad es el ERP. Cuando ambas necesidades son relevantes, la decisión debe evaluar una integración o una plataforma unificada.
Tres formas de organizar ambos sistemas
| Modelo | Cómo funciona | Aspectos por evaluar |
|---|---|---|
| Core y ERP separados | Cada plataforma conserva su especialidad y se integra mediante interfaces. | Fuente oficial, frecuencia, errores, conciliación, soporte y costo de integración. |
| Suite con módulos | Un proveedor ofrece Core y ERP dentro de una misma familia de productos. | Separación funcional, base de datos, actualizaciones, dependencia y profundidad de cada módulo. |
| Plataforma integrada | La operación financiera y empresarial comparte procesos y datos bajo una arquitectura común. | Cobertura real, escalabilidad, controles, exportación de datos y continuidad. |
Ningún modelo es superior por sí solo. La mejor opción es la que mantiene responsabilidades claras, controla los datos y permite operar, conciliar y evolucionar sin crear dependencias innecesarias.
Qué solución necesita cada tipo de operación
| Situación | Prioridad recomendada |
|---|---|
| Institución que administra cuentas, créditos o cartera | Core Bancario y validación de sus integraciones empresariales. |
| Empresa que busca contabilidad, compras, ventas, inventarios o nómina | ERP. |
| Financiera que ya tiene ERP pero controla créditos en hojas de cálculo | Core o módulo especializado integrado con el ERP. |
| Empresa comercial que financia a sus clientes | ERP más capacidad de crédito acorde con la complejidad de la cartera. |
| Institución con Core operativo y procesos administrativos fragmentados | ERP integrado con el Core. |
| Organización que desea reducir plataformas | Evaluar una suite o plataforma integrada sin sacrificar profundidad funcional. |
Qué sistema debe controlar cada dato
| Dato o proceso | Responsable habitual | Validación necesaria |
|---|---|---|
| Condiciones del crédito | Core Bancario | Versión del producto, autorización y vigencia. |
| Calendario y saldo | Core Bancario | Fórmula, redondeo, movimientos y fecha de corte. |
| Cuenta bancaria y efectivo | ERP o tesorería | Banco, referencia, disponibilidad y conciliación. |
| Póliza contable | ERP | Cuenta, periodo, centro de costos y reglas contables. |
| Datos del cliente | Core, CRM o maestro compartido | Fuente oficial, duplicados, actualización y privacidad. |
| Documento contractual | Core o gestor documental | Versión, firma, acceso y conservación. |
| Reporte regulatorio | Core, ERP o plataforma especializada | Definición, corte, evidencia y obligación aplicable. |
La organización debe asignar un propietario funcional y una fuente oficial para cada dato. Cuando dos sistemas pueden modificar el mismo valor, aumenta el riesgo de discrepancias y conciliaciones manuales.
Qué debe revisar una institución financiera en México
La arquitectura debe evaluarse según la figura de la institución, los productos que ofrece y las obligaciones que le resultan aplicables. Un nombre comercial no demuestra cumplimiento ni cobertura regulatoria.
- SPEI y transferencias: definir qué sistema valida, envía, recibe, registra y concilia las órdenes, así como el modelo de participación utilizado.
- Contabilidad y fiscal: documentar cómo se generan pólizas, auxiliares, comprobantes y datos necesarios para los procesos fiscales de la organización.
- PLD y conocimiento del cliente: identificar qué controles están en el Core y cuáles dependen de motores, listas, expedientes o proveedores externos.
- Reportes: confirmar fuentes, catálogos, fechas de corte, históricos, responsables y evidencia de cada reporte aplicable.
- Protección de datos y seguridad: definir accesos, bitácoras, cifrado, respaldo, recuperación, conservación y atención de incidentes.
- Terceros: asignar responsabilidades entre la institución, el proveedor del Core, el ERP, la nube y cada integración.
El software puede aportar funciones y controles, pero la institución debe validar su configuración y operación frente al marco que le corresponda.
Señales de que la arquitectura necesita revisión
- El saldo del Core no coincide con contabilidad o tesorería.
- Los pagos se capturan más de una vez en sistemas diferentes.
- La institución no puede identificar qué plataforma conserva el dato oficial.
- El cierre depende de conciliaciones manuales extensas.
- Los cambios de producto requieren modificar reglas en varios sistemas.
- Las interfaces no tienen monitoreo, reintentos ni responsables definidos.
- Los reportes combinan archivos sin trazabilidad de origen.
Diagnosticar mi arquitectura financiera
Qué preguntar antes de elegir
| Pregunta | Qué debe demostrar el proveedor |
|---|---|
| Qué procesos resuelve | Flujos completos con casos normales, excepciones y cierres. |
| Qué sistema conserva el saldo | Fuente oficial, cálculo, historial y mecanismos de ajuste. |
| Cómo integra Core y ERP | APIs, archivos o eventos, autenticación, frecuencia, errores y conciliación. |
| Cómo migra los datos | Mapeo, limpieza, cargas de prueba, conciliación y plan de corte. |
| Cómo registra contabilidad | Reglas, pólizas, periodos, reversos, cierres y trazabilidad. |
| Qué reportes incluye | Definición, fuente, filtros, exportación y alcance regulatorio confirmado. |
| Cómo protege la información | Roles, bitácoras, respaldos, recuperación y respuesta a incidentes. |
| Cuál es el costo total | Licencias, implementación, integraciones, nube, soporte, cambios y salida. |
Core Bancario integrado con Evidence ERP
Evidence integra la administración del crédito con procesos empresariales como bancos, efectivo, contabilidad, compras, ventas y nómina. Esta relación ayuda a conservar la trazabilidad desde el producto financiero hasta su impacto administrativo y contable.
| Capacidad | Aplicación |
|---|---|
| Productos configurables | Montos, pagos, frecuencias, tasas, comisiones, garantías, avales y seguros. |
| Simulación y amortización | Escenarios y tablas antes de formalizar el crédito. |
| Expediente | Información del cliente, domicilios, referencias y documentos. |
| Formalización | Cotizaciones, contratos y pagarés en PDF. |
| Desembolso | Registro mediante cuenta bancaria o efectivo controlado. |
| Pagos | Aplicación a parcialidades y actualización de cartera. |
| Cartera y cobranza | Consulta por grupo, estatus y gestor. |
| ERP | Relación con tesorería, contabilidad y procesos empresariales. |
Alcance por confirmar
Cada proyecto debe validar integraciones, reportes regulatorios, canales, APIs, transferencias, burós, firma, biometría y controles especializados de KYC o PLD. Estas capacidades no deben comunicarse como incluidas sin un alcance documentado.
Preguntas frecuentes
¿Core Bancario y ERP son lo mismo?
No. El Core administra productos y movimientos financieros del cliente. El ERP administra los procesos y recursos de la organización. Algunas plataformas reúnen ambos alcances.
¿Una financiera necesita Core Bancario o ERP?
Puede necesitar ambos. El Core controla créditos, pagos, saldos y cartera; el ERP gestiona contabilidad, tesorería y otros procesos empresariales. La decisión depende del alcance operativo.
¿Un ERP con cuentas por cobrar puede administrar créditos?
Puede cubrir operaciones sencillas, pero debe demostrarse que soporta tasas, calendarios, pagos anticipados, mora, refinanciamientos, reestructuras, trazabilidad y excepciones reales.
¿El Core debe generar la contabilidad?
Puede generar movimientos o integrarse con el ERP. La arquitectura debe definir dónde se crean, validan, contabilizan, reversan y concilian las pólizas.
¿Es mejor una sola plataforma?
Puede simplificar datos, soporte e integración si cada módulo tiene la profundidad necesaria. Una plataforma única no compensa una cobertura funcional insuficiente.
¿Puedo conservar mi ERP e implementar un Core?
Sí. Es una arquitectura común cuando el ERP ya resuelve procesos empresariales y se incorpora un Core para administrar la operación financiera.
¿Puedo conservar mi Core y cambiar el ERP?
Sí, si se mantienen las interfaces, los datos maestros, la contabilidad y los procesos de conciliación durante la transición.
¿Qué sistema debe conservar el saldo del crédito?
Normalmente el Core, porque aplica las reglas del producto y registra sus movimientos. La contabilidad debe recibir y conciliar el efecto correspondiente.
¿Un Core reemplaza al CRM?
No necesariamente. El CRM administra prospectos, comunicaciones y actividad comercial; el Core administra productos contratados y movimientos financieros.
¿Cómo se integran Core y ERP?
Mediante APIs, eventos, archivos o conectores. Deben definirse seguridad, frecuencia, identificadores, errores, reintentos, conciliación, monitoreo y soporte.
¿Cuál debe implementarse primero?
Depende del problema prioritario y de las dependencias. La secuencia debe preservar la operación, la contabilidad, los datos y los cierres durante la transición.
¿Cómo comparar proveedores?
Documente productos, procesos, volúmenes, excepciones, datos, integraciones, seguridad, reportes, soporte y costo total. Solicite demostraciones con escenarios propios.

Aumente la satisfacción de sus clientes. Brinde las experiencias excepcionales que se merecen.

Evidence Technology
Somos una empresa con una gran trayectoria, que se dedica a satisfacer las necesidades de nuestros clientes por medio de innovaciones tecnológicas que se encuentran totalmente en la nube. Nuestra misión es crear herramientas que faciliten y automaticen la manera en la que administra su negocio. Además, queremos brindarle soluciones reales y ajustables para sus requisitos comerciales. Nuestra tecnología vanguardista le proporcionará módulos especializados y escalables que no solo impulsarán el crecimiento de su empresa, sino que también le ayudarán a reducir significativamente sus costos.
Agendar sesión de 30 minutos
¡Obtenga más control, más eficiencia y mejores resultados en su empresa!
-
Lo más leído
-
Las 6 mejores herramientas para la administración de proyectos en línea para tu empresa.
-

¿Qué es un ERP?
-
Mejores herramientas de manufactura esbelta que ayudarán a optimizar los procesos de su empresa
-
9 Consejos para mejorar el control de producción de tu empresa.
-
¿Por qué es importante contar con un CRM online?
Relacionados

Qué es un Core Bancario y para qué sirve
Qué administra, cómo funciona y qué revisar antes de elegir el sistema central de una institución financiera.
9 Consejos para mejorar el control de producción de tu empresa
Control de producción es el conjunto de sistemas implicados en la producción de un producto, que van desde la recopilación de materias primas hasta la entrega del material terminado dentro de una empresa...
Las 10 claves para tener un mejor control contable
Todos los procesos que se llevan a cabo dentro de una organización, están sujetos a diferentes medidas de control y seguimiento. Pero muy en especial cuando se trata de la gestión contable y financiera, esto se hace sencillamente clave para el éxito de la empresa...